A legtöbben akkor veszik elő először a lakásbiztosítási szerződést, amikor már baj van: reggel víz áll a fürdőszobában, a padláson megrepedt egy cső, vagy a ház elől elvitték a jégcsaptól összetört autót. Ilyenkor derül ki, hogy a szerződés nem mindig azt fedezi, amit a tulajdonos gondolt róla.
A biztosítók szakmai szövetsége, a MABISZ minden télen arra figyelmeztet, hogy a hideg, a hó és a jég okozta károk egy része alapfedezetként szerepel a szerződésekben, más részére viszont csak kiegészítővel lehet fedezetet szerezni. Összegyűjtöttük azt a 10 téli helyzetet, ahol a legtöbbször elakad a kártérítés, és azt is, mit nézz meg a saját kötvényedben, mielőtt beköszönt a fagy.
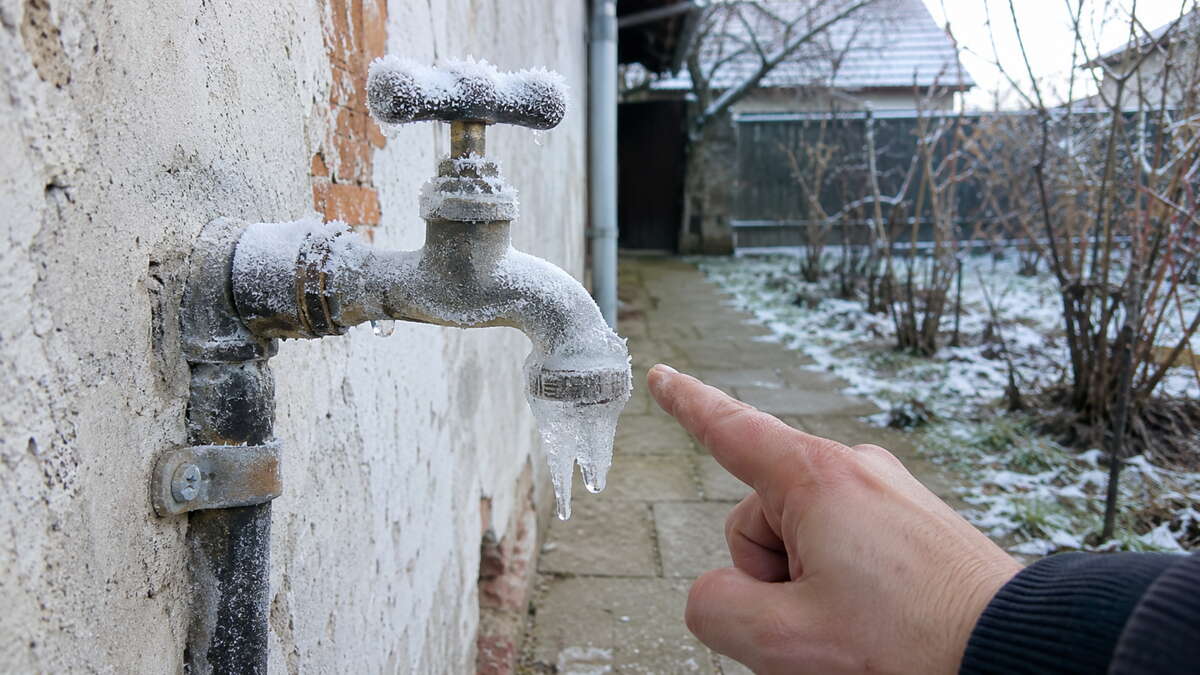
Az elfagyott vízvezeték okozta kár a MABISZ szerint alapesetben nem térítendő, erre csak kiegészítő fedezettel lehet biztosítást kötni.
1. Az elfagyott és szétrepedt vízcső
Ez a téli kárbejelentések egyik klasszikusa, és az egyik legtöbb vitát okozó pont. A MABISZ tájékoztatása szerint a vízvezeték elfagyása alapesetben nem térítendő kár, mert megfelelő víztelenítéssel és fűtéssel megelőzhető. Kiegészítő szolgáltatásként viszont sok helyen köthető rá fedezet.
 Ez is érdekelhetLesüllyed vagy felúszik a tojás? A vízpróba nem azt mutatja, amit sokan hisznek
A gyakorlatban ez azt jelenti, hogy ha a fűtetlen garázsban, a pincében vagy a kerti csapnál fagy szét a cső, a biztosító joggal hivatkozhat arra, hogy a vezetéket nem víztelenítetted. Arról, hogy melyik három vízcső fagy el elsőként a házban, korábban részletesen írtunk.
2. A csőtörés, ami nem ugyanaz, mint a beázás
A legtöbb szerződés a csőtörésből kifolyó víz okozta kárt, vagyis az elázott parkettát, a tönkrement falat és bútort téríti. A törött cső cseréje, a fal kibontása és visszaépítése azonban sok helyen csak korlátozott összeghatárig vagy külön kiegészítővel jár. A rejtett, falban vagy padló alatt futó vezeték javítása gyakran külön sorként szerepel a feltételekben, saját limittel.
Kizáró ok lehet az is, ha a biztosító szerint a cső a kora vagy a korrózió miatt ment tönkre. Egy ötvenéves, rozsdás acélvezetéknél ez gyakori vitapont.
3. A hónyomás és a beszakadt tető
Ennél a pontnál a legtöbb tulajdonos nyugodt lehet: a MABISZ szerint a hónyomás minden hazai lakásbiztosításban alapfedezet. A szövetség tájékoztatása szerint térítendő a tetőszerkezet, a tetőfedés és a tetősíki ablakok kára, a beszakadt tető javítása és a megrongált tetőn beszivárgó hóolvadék okozta kár is.
Más a helyzet, ha a hóolvadék egy eleve hiányos, lecsúszott cserepű vagy évek óta javításra váró tetőn szivárog be. Ezt a biztosítók jellemzően karbantartási hiányosságnak tekintik. Hogy mennyi havat bír el egy átlagos családi ház teteje, arról külön cikkben írtunk.
4. A lezuhanó jégcsap és a síkos járda
Ha a ház ereszéről lezuhanó jégcsap vagy hótömb megrongál egy parkoló autót, vagy valaki elesik a ház előtti, le nem takarított járdán, a kárt a tulajdonosnak kell megtérítenie. A MABISZ szerint erre a lakásbiztosítás felelősségbiztosítási része nyújthat fedezetet.
Itt két dologra figyelj. Az egyik a felelősségbiztosítás összeghatára, ami régebbi szerződésekben meglepően alacsony is lehet, egy súlyosabb személyi sérülésnél pedig gyorsan elfogy. A másik, hogy a járda takarítása és a jégcsapok eltávolítása a tulajdonos kötelessége, ezért ha bizonyíthatóan napokig nem tettél semmit, a biztosító ezt is mérlegelheti.
5. A lakatlanul hagyott nyaraló vagy szülői ház
Sok szerződés külön szabályozza, mi történik, ha az ingatlan hosszabb ideig lakatlan. A feltételekben gyakran szerepel egy napokban megadott határ, ami után a betöréses lopás vagy a vízkár fedezete szűkül, vagy csak akkor él, ha a vizet elzártad és a rendszert víztelenítetted. A télre bezárt nyaraló az egyik legkockázatosabb ingatlan a biztosítók szemében.
Ha télen üresen áll a hétvégi ház vagy a szülők egykori otthona, nézd meg a feltételekben a lakatlanságra vonatkozó pontot, és kérj meg valakit, hogy rendszeresen nézzen rá.
Nézd meg a szerződésben, hány nap után számít lakatlannak az ingatlan, mert e határ után a vízkár és a betörés fedezete is szűkülhet.
6. A tönkrement kazán
A kazán, a hőszivattyú vagy a keringető szivattyú saját meghibásodása a legtöbb lakásbiztosításban nem biztosítási esemény, ez gépkárnak számít. Ha villámcsapás, túlfeszültség vagy tűz teszi tönkre, az más helyzet, de a kopás, a vízkő vagy egy elhasználódott alkatrész miatti leállást jellemzően nem térítik.
Sok szerződéshez tartozik viszont úgynevezett otthoni segítségnyújtás, ami a MABISZ szerint szinte minden terméknél elérhető. Ez nem fizeti ki a javítást, de sürgős esetben szerelőt küld, ami a téli csúcsszezonban sokat ér.
7. A viharos szél és a betört ablak
A viharkárt a biztosítók jellemzően egy megadott szélsebesség felett ismerik el, ezt a meteorológiai szolgálat adataival vetik össze. Ha a szél ennél gyengébb volt, de egy laza tetőelem mégis leesett, a kárt karbantartási hibának minősíthetik. A betört ablakon bejutó hó és eső okozta kárt sok szerződés csak akkor téríti, ha maga az ablak is viharkár miatt sérült.
8. A fűtés miatti tűz és a kémény
A tűzkár minden lakásbiztosítás alapja, a téli tüzek nagy része pedig fűtéshez köthető: egy túlhevült kályha, egy rossz állapotú kémény vagy a radiátoron felejtett textil. A kártérítésnél azonban a biztosító megnézheti, volt-e kéményseprő-ellenőrzés, és rendben volt-e a fűtőberendezés. Az elmaradt kéményellenőrzés kártérítéscsökkentő tényező lehet. A szén-monoxid ellen pedig a legjobb biztosítás egy jól elhelyezett érzékelő, erről hogy hova szereld, hogy időben jelezzen, korábban írtunk.
9. Az alulbiztosítottság
Ez nem kifejezetten téli probléma, de télen jön elő a leggyakrabban, mert ilyenkor nagyobbak a károk. Ha a házad mai újjáépítési értéke 60 millió forint, a szerződésben viszont csak 30 millió szerepel, mert évek óta nem nézted meg, a biztosító a kár arányában fizethet. Egy 2 milliós kárból így könnyen csak 1 millió forintot kapsz vissza.
Ellenőrizd, hogy a biztosítási összeg követi-e az építési árak emelkedését, és hogy a szerződés tartalmaz-e indexálást.
10. Az önrész és a kárbejelentési határidő
A kisebb téli károk, egy elázott folt a mennyezeten vagy egy repedt ablaküveg, sokszor az önrész alatt maradnak. Nézd meg, mekkora az önrészed, és hogy ez fix összeg vagy a kár százaléka. A kárbejelentésre a legtöbb feltétel szigorú határidőt szab, ezt is a kötvényben találod.
Kapcsolódó cikkeink
A MABISZ tanácsa szerint kár esetén előbb fotóval vagy videóval dokumentálj mindent, adj meg pontos adatokat a bejelentésben, és csak ezután mozdíts el bármit, ha a kármentéshez erre szükség van.
Kár esetén előbb fényképezz és videózz le mindent, és csak utána kezdd el a takarítást vagy a kármentést.
Mit nézz meg a szerződésben még ma?
Nem kell az egész feltételt végigolvasni, elég néhány pontot megkeresni. Írd fel magadnak a következőket, és ha valamelyikre nem találsz választ, kérdezd meg a biztosítót vagy a tanácsadódat:
- Van-e fedezet az elfagyott vezetékre, és ha igen, milyen feltétellel?
- Mekkora összeghatárig fizetik a rejtett csőtörés feltárását és javítását?
- Hány nap után számít lakatlannak az ingatlan, és ilyenkor mi változik?
- Mekkora a felelősségbiztosítás összeghatára?
- Mennyi az önrész, és mennyi a biztosítási összeg a ház mai értékéhez képest?
- Van-e otthoni segítségnyújtás, és milyen telefonszámon érhető el?
A legolcsóbb biztosítás a megelőzés
A legtöbb téli kár nem a véletlen műve. A kerti csap elzárása, a padláson futó csövek szigetelése, a tető ősszel elvégzett átnézése és a fűtés szakszerű karbantartása együtt sokkal kevesebbe kerül, mint egy vita a kárszakértővel. Ha a kazán leáll vagy elmegy az áram, az idő is ellened dolgozik, hogy mennyi idő alatt hűl ki a lakás, azt is kiszámoltuk.
A cikkben szereplő általános szabályok tájékoztató jellegűek, minden biztosítónál és szerződésnél eltérhetnek. Kár esetén mindig a saját kötvényed feltételei az irányadók.
Források: MABISZ / Economx, MABISZ lakásbiztosítási útmutató